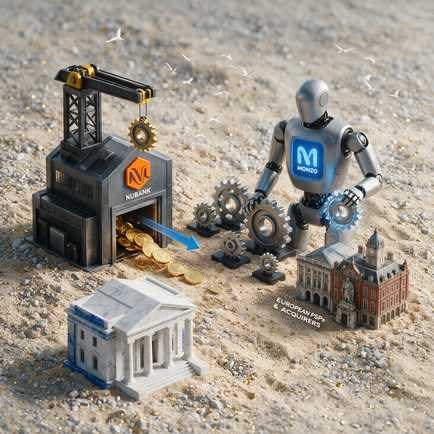

Tout le monde regarde Nubank vs Monzo comme une menace pour les banques traditionnelles. C’est à côté de la plaque, comme le souligne Frederic Yves Michel NOEL.
Le vrai risque est pour les PSP et acquirers européens qui traitent les volumes de Monzo aujourd’hui. Si Nubank internalise l’émission, l’acquisition et le processing, ces volumes ne migrent pas vers un autre client. Ils disparaissent du marché ouvert.
Et ce n’est pas qu’une perte de revenus. Monzo sert de benchmark de pricing pour beaucoup d’acteurs. Sa disparition du portefeuille des PSP change la référence de négociation sur l’interchange, le settlement et les marges d’acquisition.
Ce que beaucoup de PSP sous-estiment : la consolidation neobank ne réduit pas la demande de paiements. Elle la capture verticalement. Le traitement redevient un coût interne, pas un service externalisé.
Pour les PSP européens, la question n’est pas de savoir si Nubank va réussir. C’est de savoir combien de clients stratégiques peuvent encore internaliser avant que le modèle d’acquisition tiers ne se resserre.
Pour les acquirers qui dépendent de gros volumes neobank : quelle part de votre marge repose sur des clients qui pourraient internaliser demain ?
#payments #PSP #acquiring #neobanks #fintech #SEPA #paymentrails
Comments are closed